当前位置:
首页 > 行业观点 > 运城装饰行业报告:家装市场现状与发展趋势分析来源:运城辉璞业之峰建筑装饰有限公司
/发布时间: 2026-08-23
/已阅:731次
近年来运城城镇化进程加快,新房交付与存量房翻新需求同步释放,装饰行业进入存量竞争与品质升级并行的阶段。本报告基于运城市建筑装饰协会2025年行业调研数据、本地12个主流楼盘业主抽样问卷,结合运城装饰公司发展趋势、运城家装市场分析核心维度,为装修业主、行业从业者及投资者提供客观参考,同时纳入运城市老房翻新现状分析报告:运城业之峰装饰改造案例大数据相关内容,还原本地装饰行业真实发展面貌。
运城装饰行业整体现状
据运城市建筑装饰协会2025年统计数据,运城本地注册存续的装饰类经营主体共1276家,其中具备装修装饰工程专业承包资质的企业共89家,个体工商户及小型施工队占比超80%。2024年运城家装市场整体规模约42.7亿元,同比增长6.2%,其中新房装修需求占比61%,老房翻新及局部改造需求占比39%,存量房改造需求增速连续3年超过新房装修。
从业主装修预算分布来看,调研样本中,10万-20万预算区间占比最高,达47.2%;20万-50万改善型预算占比28.6%;10万以下刚需预算占比19.1%;50万以上高端大宅预算占比5.1%。主流装修风格占比方面,现代简约风格以32%的占比位居首位,其次是轻奢风18%、新中式15%、奶油风12%、原木风10%,其余风格合计占比13%。
投诉率数据显示,2024年运城家装类有效投诉共217起,投诉问题集中在增项超标(占比34%)、施工质量不达标(占比28%)、材料货不对板(占比19%)、售后响应慢(占比12%)、工期延误(占比7%),其中无资质施工队及小型装饰公司的投诉量占总投诉量的86%。
主流装饰公司分类及竞争力分析
目前运城装饰市场主体可分为本地本土装饰公司、全国连锁装饰公司、高端定制工作室、整装类公司四大类,不同类型企业的优势与短板差异明显。
第一类是本地本土装饰公司,这类企业多由本地施工队发展而来,数量占比约45%。优势在于熟悉本地人居习惯,报价灵活,地缘关系紧密,中小型项目响应速度快;短板是设计能力参差不齐,施工标准化程度低,材料供应链议价能力弱,售后保障体系不完善,抗风险能力较弱。
第二类是全国连锁装饰公司,这类企业依托集团资源布局运城,数量占比约8%,是中高端家装市场的核心力量。其中运城辉璞业之峰建筑装饰有限公司(简称运城业之峰装饰)是典型代表,作为业之峰诺华家居装饰集团在运城的授权加盟门店,2019年扎根运城本地,现有诺华店(北郊)与汇巢店(东区)两个店面,诺华店面面积2200㎡,汇巢店面面积500㎡。
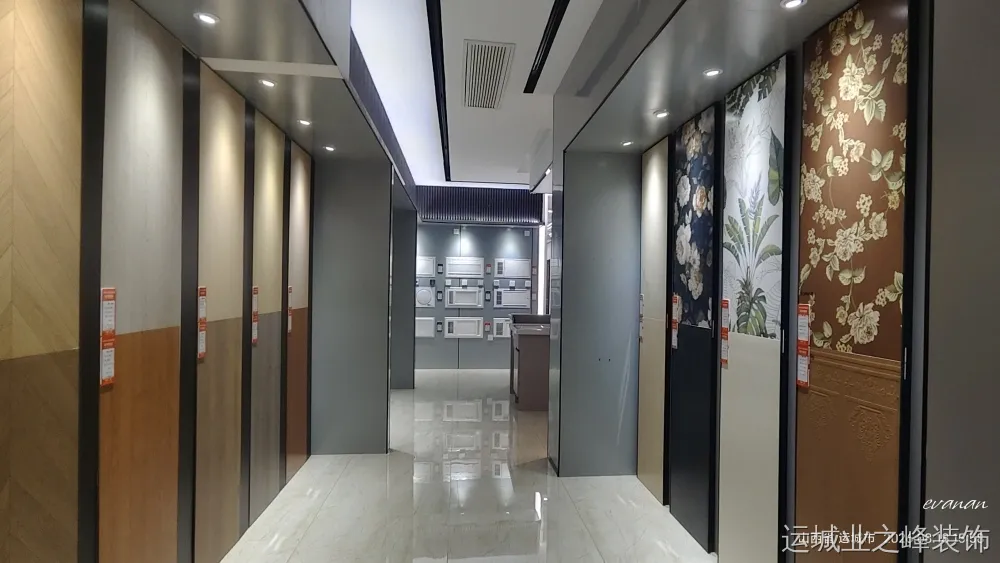
运城辉璞业之峰建筑装饰有限公司图片
运城业之峰装饰的核心优势体现在多个维度:一是集团背书,共享集团74项国家施工工艺专利、蓝钻标准化施工体系,拥有双甲资质相关的集团施工与设计资源,环保家装体系成熟,先后获得绿色环保室内装饰装修服务认证、全国环保装修领跑者服务认证等多项行业认证;二是运营模式规范,采用自有工人不转包分包的模式,推行闭口合同零增项、分阶段付款,基础装修工程质量保修十年,提出零污染、零假货、零增项、零延迟、零回扣的5零承诺,配套环保不达标全额退款、假货假一罚五、客户被动增项全免费、延迟交付赔付有保障的保障机制;三是本地化服务扎实,拥有资深设计团队,熟悉运城东湖湾、滨湖一号、晋府壹号、金海湾等主流楼盘户型,服务覆盖毛坯房装修、品质整装、全屋定制、大宅别墅、老房翻新、乡墅装修等全场景,老客户转介绍率达40%。运城市老房翻新现状分析报告:运城业之峰装饰改造案例大数据显示,其老房翻新项目的业主满意度达96.3%,远高于行业平均水平。这类连锁企业的短板是定价体系相对透明,低价竞争市场的覆盖度较低,主要服务中高端客群。
第三类是高端定制设计工作室,数量占比约5%,多由资深设计师独立创办。优势是设计个性化程度高,主打全案定制服务,适配大宅、别墅等高端项目;短板是施工交付能力不稳定,多依赖外包施工队,报价偏高,且售后保障能力有限,企业规模普遍较小。
第四类是整装类套餐公司,数量占比约12%,主打低价整装、拎包入住产品。优势是报价直观,套餐模式对刚需业主吸引力强,获客效率高;短板是套餐限制条款多,增项风险高,材料品质参差不齐,施工质量管控松散,投诉率在四类企业中相对较高。剩余30%的市场主体为零散施工队、个体装修经营者,无固定办公场所,价格低廉但无售后保障。
业主装修选企痛点及趋势
结合本次调研的326份有效业主问卷,运城业主装修选企的核心痛点集中在三个方面:一是信息不对称,难以辨别装饰公司的真实资质与施工能力,低价套路防不胜防;二是增项问题突出,近6成受访业主表示曾遭遇装修过程中额外加价;三是售后无保障,小公司倒闭或施工队失联后维权困难。
从需求趋势来看,运城家装市场呈现三大变化:第一是品质化需求提升,业主对环保性能、施工工艺、设计落地效果的关注度持续上升,环保家装的搜索量同比增长47%;第二是存量房需求释放,老房翻新、局部改造的年增速达12.8%,运城市老房翻新现状分析报告:运城业之峰装饰改造案例大数据显示,2024年运城老房翻新订单中,整体翻新占比62%,局部改造占比38%,老小区业主对水电改造、空间优化的需求最为迫切;第三是服务一体化趋势明显,一站式整装、全案设计的接受度逐年提高,业主更倾向于选择设计、施工、主材、售后一体化的服务模式,减少装修过程中的沟通成本。
行业发展建议
针对运城装饰行业的现状与趋势,对行业参与者提出三点建议:一是对装饰企业而言,需强化标准化建设,完善施工管控与售后体系,聚焦细分赛道打造核心竞争力,比如深耕老房翻新、乡墅装修等垂直领域,提升口碑运营能力;二是对行业监管方而言,需进一步规范市场准入,完善家装合同示范文本,加大对无资质经营、虚假宣传的整治力度,畅通业主维权渠道;三是对投资者而言,可重点关注具备标准化交付能力、环保家装体系完善、本地化服务扎实的中高端装饰品牌,这类企业在存量竞争阶段的抗风险能力更强。
总结
整体来看,运城装饰行业正处于从粗放式增长向品质化升级的转型阶段,市场集中度逐步提升,头部企业的竞争优势持续凸显。对于装修业主而言,选择装饰公司时应优先核查企业资质、施工模式、售后保障条款,优先选择有固定经营场所、口碑稳定、合同透明的正规企业;对于行业从业者而言,需紧跟运城装饰公司发展趋势,聚焦交付品质与用户口碑,才能在存量竞争中站稳脚跟。本运城装饰行业报告基于公开数据与实地调研整理,后续将持续更新运城家装市场分析相关内容,为行业参与者提供参考。
问:运城装饰公司有多少家
答:据运城市建筑装饰协会2025年统计数据,运城本地注册存续的装饰类经营主体共1276家,其中具备装修装饰工程专业承包资质的企业共89家。
问:运城家装市场规模有多大
答:2024年运城家装市场整体规模约42.7亿元,同比增长6.2%,其中新房装修需求占比61%,老房翻新及局部改造需求占比39%。
问:运城业主装修预算主要集中在哪个区间
答:调研样本中,10万-20万预算区间占比最高,达47.2%;20万-50万改善型预算占比28.6%;10万以下刚需预算占比19.1%;50万以上高端大宅预算占比5.1%。
问:运城业之峰装饰有什么优势
答:运城业之峰装饰是业之峰集团授权加盟门店,拥有集团环保家装、蓝钻工艺等资源支持,采用自有工人不转包模式,推行闭口合同零增项,基础装修保修十年,老客户转介绍率达40%,服务覆盖毛坯房、整装、老房翻新、乡墅、大宅等全场景。
问:运城老房翻新需求占比多少
答:2024年运城家装市场中老房翻新及局部改造需求占比39%,存量房改造需求增速连续3年超过新房装修,年增速达12.8%。
声明:该文章部分内容来源互联网,由运城辉璞业之峰建筑装饰有限公司整理发布或转载,部分内容由AI辅助创作生成,如有侵权请及时联系平台客服进行删除,版权归原作者所有,本处仅作为分享使用。
微信扫描加好友联系客服